
По данным Минфина, 22 миллиона россиян установили себе самозапрет на получение потребительских кредитов. В ЦБ считают, что этот инструмент стал примером осознанного «самоограничения»: главное в финансовой культуре - не только знания, но и умение вовремя остановиться. Закон о самозапрете действует с марта 2025 года, и за полтора года услугой воспользовалась почти треть взрослого населения страны.
На сессии «Экономический рост через финансовую культуру» Московского финансового форума-2026 статс-секретарь-заместитель председателя Банка России Алексей Гузнов рассказал о популярности инструмента самозапрета на потребительские кредиты. По его данным, сейчас такой запрет установили для себя 22 млн граждан. Об этом пишут на сайте Минфина РФ.
Самозапрет - это добровольный запрет на оформление потребительских кредитов и микрозаймов на имя человека. Закон № 31-ФЗ, подписанный президентом в феврале 2024 года, вступил в силу 1 марта 2025 года. Установить запрет можно бесплатно и неограниченное количество раз через портал «Госуслуги» или в МФЦ.
Механика такова: человек подаёт заявление, данные автоматически передаются во все квалифицированные бюро кредитных историй. Запись о запрете вносится в кредитную историю в день подачи, а сам запрет начинает действовать на следующий день.
Банки и МФО обязаны проверять наличие самозапрета перед выдачей кредита. Если запрет установлен, кредитор должен отказать в выдаче. Если же кредит оформят вопреки запрету, заёмщик имеет право не исполнять обязательства по такому договору, а информация о нём должна быть исключена из кредитной истории.
Самозапрет распространяется на потребительские кредиты, микрозаймы, кредитные карты и овердрафты. Проще говоря: на беззалоговые кредиты, при выдаче которых наиболее вероятны мошеннические действия. Действующие кредиты и кредитные карты, которыми человек уже пользуется, самозапрет не затрагивает - досрочно погашать их не нужно.
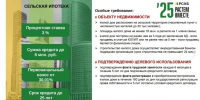
Запрет нельзя установить на:
Снять самозапрет можно в любой момент - но не мгновенно. Запрет снимается на второй календарный день после внесения сведений в кредитную историю. Этот разрыв - «период охлаждения» - создан специально, чтобы человек успел обдумать решение и чтобы мошенники не могли одновременно снять запрет и оформить кредит под давлением.
Можно выбрать полный или частичный запрет: например, запретить только дистанционное оформление кредитов, но оставить возможность взять заём лично в офисе банка. По данным Банка России, 92% граждан, установивших самозапрет, выбрали полный запрет.
Алексей Гузнов на форуме подчеркнул, что финансовая культура - это не только знания, но и способность применять их на практике. В условиях цифровизации ключевым навыком он назвал умение вовремя остановиться.
- Прежде всего, это умение брать паузу. Умение остановиться перед приобретением какого-то инструмента, перед инвестицией, перед взятием кредита и осознать: действительно ли этот продукт нужен, требуется ли он сейчас и готовы ли мы понести те потери, реализовать те риски, которые этот продукт влечёт, - отметил Гузнов.
По данным Банка России, за первый месяц работы механизма - с 1 марта 2025 года - услугой воспользовались более 8,1 млн человек. К сентябрю 2026 года, по данным Гузнова, это число выросло до 22 млн.
Основная аудитория - люди старше 40 лет, они составили 70% пользователей в первые месяцы работы механизма. При этом 44% установивших запрет на момент его оформления не имели действующих кредитных обязательств, а 26% никогда в жизни не брали кредиты.
Алина Яременко, ИА «РегионМедиаКонсалтинг (РМК)». Фото Анны Макаровой.